Domain druckluftmessung.de kaufen?
Wir ziehen mit dem Projekt
druckluftmessung.de um.
Sind Sie am Kauf der Domain
druckluftmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckluftmessung.de kaufen?
Wer ist für die Prüfung des Jahresabschlusses in einer AG verantwortlich?
Wer ist für die Prüfung des Jahresabschlusses in einer AG verantwortlich? In einer Aktiengesellschaft (AG) ist der Aufsichtsrat für die Prüfung des Jahresabschlusses verantwortlich. Er bestellt einen Abschlussprüfer, der unabhängig vom Unternehmen ist und den Jahresabschluss auf seine Richtigkeit und Ordnungsmäßigkeit prüft. Der Abschlussprüfer erstellt dann einen Prüfungsbericht, der dem Aufsichtsrat vorgelegt wird. Auf Basis dieses Berichts entscheidet der Aufsichtsrat über die Feststellung des Jahresabschlusses und die Entlastung der Geschäftsführung. Letztendlich obliegt die Verantwortung für die Prüfung des Jahresabschlusses in einer AG somit dem Aufsichtsrat. **
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
Ähnliche Suchbegriffe für Jahresabschlusses
Top-Angebote
Produkte zum Begriff Jahresabschlusses:
-
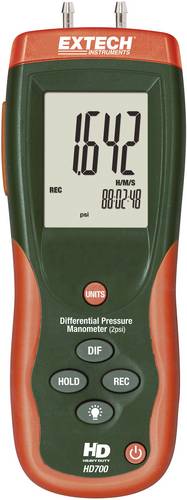
Extech HD700 Druck-Messgerät Luftdruck 0 - 0.1378 barDas Differenzdruckmanometer Serie HD-700 überzeugt durch seinen niedrigen Druckbereich und die hohe Auflösung. Durch den angespritzten Weichgummischutz sind die Geräte extrem robust. Die Messwerte können in 11 auswählbaren Druckeinheiten abgelesen werden. Durch die USB-Schnittstelle und die mitgelieferte Software, können die Messwerte zur Weiterverarbeitung an einen Computer übertragen werden.219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
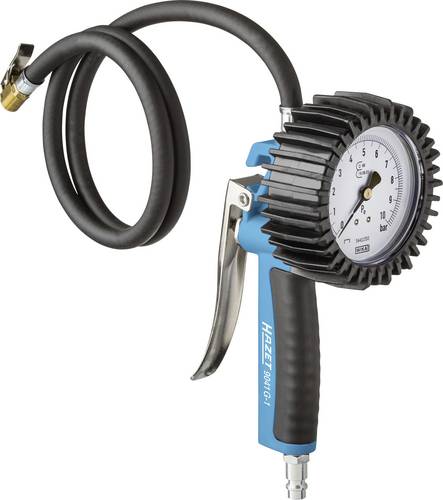
Hazet Druckluft-Reifenfüll-Messgerät (geeicht)Das HAZET Reifenfüll-Messgerät 9041G-1 eignet sich optimal für Arbeiten in heimischen oder professionellen Werkstätten. Das geeichte Gerät ist mit einem extra großen, geeichten Manometer ausgestattet, welches einen Durchmesser von 80 mm hat, damit die Ablesbarkeit der Werte leichter fällt.. Der Messbereich des Manometers reicht von 0 bis 10 bar. Somit eignet es sich gut zum präzisen Befüllen von Reifen und zum Prüfen des Luftdrucks. Damit das Werkzeug im Werkstattalltag keinen Schaden davonträgt, ist es mit einer speziellen Gummi-Ummantelung ausgestattet, welche das Manometer vor leichten Stößen schützt. Anwendung:Präzises Befüllen von Reifen und Prüfen des Luftdrucks.91,42 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
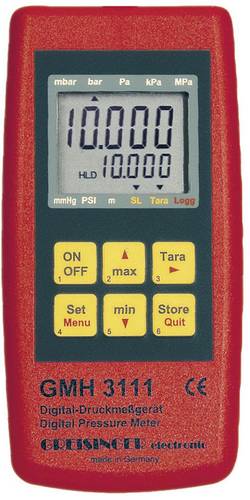
Greisinger GMH 3111 Druck-Messgerät Luftdruck 0.0025 - 1000 barDas Druckmessgerät ermöglicht den unkomplizierten Anschluss eines externen Sensors. Die Sensoren sind kalibriert und können voll ausgetauscht werden. Aufgrund der großen Anzahl verfügbarer Sensoren eignet es sich nahezu für jede Anforderung in Pneumatik, Hydraulik usw.239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lagebericht Teil des Jahresabschlusses?
Ja, der Lagebericht ist ein wichtiger Bestandteil des Jahresabschlusses. Er dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent darzustellen. Im Lagebericht werden unter anderem die Geschäftsentwicklung, die Risiken und Chancen, die Finanzlage sowie die zukünftigen Perspektiven des Unternehmens erläutert. Der Lagebericht ergänzt somit die Zahlen des Jahresabschlusses um qualitative Informationen und gibt den Lesern einen umfassenden Einblick in die Situation des Unternehmens. Er ist daher ein unverzichtbarer Bestandteil des Gesamtpakets, das den Jahresabschluss ausmacht. **
-
Wer ist für den Jahresabschlusses verantwortlich?
Der Jahresabschluss eines Unternehmens wird in der Regel vom Steuerberater oder Wirtschaftsprüfer erstellt. Diese Fachleute haben das nötige Know-how und die Erfahrung, um den Jahresabschluss gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung (GoB) zu erstellen. Sie überprüfen die Buchführung des Unternehmens, erstellen den Jahresabschluss und prüfen die Zahlen auf Richtigkeit und Vollständigkeit. Letztendlich liegt die Verantwortung für den Jahresabschluss jedoch beim Geschäftsführer oder Vorstand des Unternehmens, da sie für die ordnungsgemäße Buchführung und die Einhaltung der gesetzlichen Vorschriften verantwortlich sind. Daher sollten sie den Jahresabschluss sorgfältig prüfen und sicherstellen, dass er den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. **
-
Was sind die Bestandteile des Jahresabschlusses?
Die Bestandteile des Jahresabschlusses sind in der Regel die Bilanz, die Gewinn- und Verlustrechnung, der Anhang sowie der Lagebericht. Die Bilanz gibt einen Überblick über die Vermögens- und Schuldenlage eines Unternehmens zu einem bestimmten Stichtag. Die Gewinn- und Verlustrechnung zeigt die Erträge und Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Der Anhang erläutert die Bilanz- und GuV-Positionen genauer und gibt zusätzliche Informationen. Der Lagebericht beschreibt die wirtschaftliche Lage des Unternehmens sowie die Risiken und Chancen für die Zukunft. **
-
Was ist die wesentliche Aufgabe des Jahresabschlusses?
Was ist die wesentliche Aufgabe des Jahresabschlusses? Der Jahresabschluss dient dazu, die finanzielle Lage eines Unternehmens am Ende des Geschäftsjahres transparent darzustellen. Er gibt einen Überblick über die Ertragslage, die Vermögens- und Schuldenstruktur sowie die Liquidität des Unternehmens. Zudem dient der Jahresabschluss als Grundlage für die Gewinnermittlung und die Besteuerung des Unternehmens. Er bietet auch externen Stakeholdern wie Investoren, Gläubigern und Behörden wichtige Informationen über die wirtschaftliche Situation des Unternehmens. Insgesamt ist die wesentliche Aufgabe des Jahresabschlusses also die Dokumentation und Analyse der finanziellen Performance eines Unternehmens. **


Was sind die wesentlichen Ziele eines Jahresabschlusses?
Die wesentlichen Ziele eines Jahresabschlusses sind die Darstellung des Unternehmensergebnisses und der finanziellen Lage, die Erfüllung gesetzlicher Berichtspflichten und die Schaffung von Transparenz für externe Stakeholder wie Investoren, Gläubiger und Geschäftspartner. Der Jahresabschluss dient auch als Grundlage für unternehmerische Entscheidungen und ermöglicht einen Vergleich mit anderen Unternehmen. **
Wie erfolgt die kaufmännische Steuerung und Kontrolle des Jahresabschlusses?
Die kaufmännische Steuerung und Kontrolle des Jahresabschlusses erfolgt durch verschiedene Maßnahmen. Dazu gehören die Überwachung der Buchführung und der Einhaltung von gesetzlichen Vorschriften, die Analyse der finanziellen Kennzahlen und die Erstellung von Berichten für das Management. Zudem werden interne und externe Prüfungen durchgeführt, um die Richtigkeit und Vollständigkeit des Jahresabschlusses sicherzustellen. **
Top-Angebote
Produkte zum Begriff Jahresabschlusses:
-
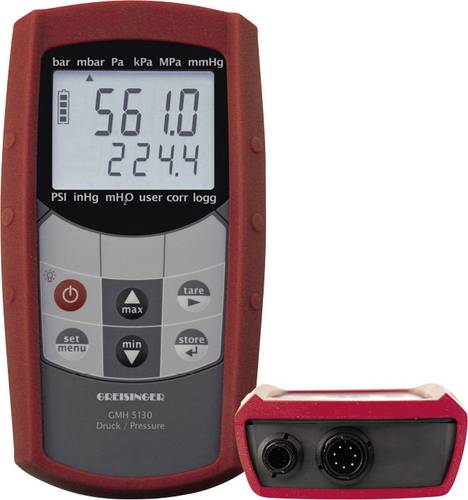
Greisinger GMH5130 Druck-Messgerät Luftdruck 0 - 1000 barDas Handmessgerät für Wechselsensoren unterstützt Sie bei anspruchsvollen Druckmessaufgaben. Extrem robuste Steckverbindungen, die Silikonschutzhülle, Hintergrundbeleuchtung und die wasserdichte Konstruktion erlauben auch den Einsatz in rauhen Industrie- und Feldbedingungen.315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
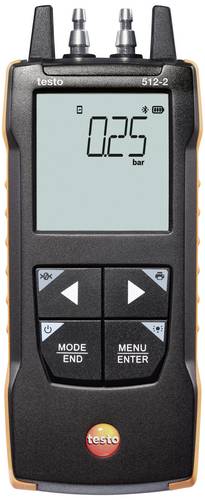
Testo 512-2 Druck-Messgerät Luftdruck 0 - 2000hPaDifferenzdruck-Messung schnell, einfach und präzise: Dafür steht das Messgerät testo 512-2, das Drücke bis zu 2000 hPa misst. In der Praxis überzeugt es durch seine Flexibilität und Anwendungsvielfalt. Die Kontrolle des Gasdrucks an Brennern durch Messung von Gasfließdruck und Gasruhedruck ist damit ebenso schnell und präzise erledigt, wie die Überprüfung von Filtern an Klimaanlagen. Der lageunabhängige Differenzdrucksensor sorgt dabei für zuverlässige und hochgenaue Messergebnisse. Die testo Smart App für Smartphones und Tablets unterstützt Sie mit diesen Funktionen: Messgerät konfigurieren, Grafischen Messwertverlauf anzeigen, Messdaten speichern, Kunden und Messstellen verwalten, Dokumentation vor Ort, E-Mail-Versand des Berichts.501,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extech HD700 Druck-Messgerät Luftdruck 0 - 0.1378 barDas Differenzdruckmanometer Serie HD-700 überzeugt durch seinen niedrigen Druckbereich und die hohe Auflösung. Durch den angespritzten Weichgummischutz sind die Geräte extrem robust. Die Messwerte können in 11 auswählbaren Druckeinheiten abgelesen werden. Durch die USB-Schnittstelle und die mitgelieferte Software, können die Messwerte zur Weiterverarbeitung an einen Computer übertragen werden.219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist für die Prüfung des Jahresabschlusses in einer AG verantwortlich?
Wer ist für die Prüfung des Jahresabschlusses in einer AG verantwortlich? In einer Aktiengesellschaft (AG) ist der Aufsichtsrat für die Prüfung des Jahresabschlusses verantwortlich. Er bestellt einen Abschlussprüfer, der unabhängig vom Unternehmen ist und den Jahresabschluss auf seine Richtigkeit und Ordnungsmäßigkeit prüft. Der Abschlussprüfer erstellt dann einen Prüfungsbericht, der dem Aufsichtsrat vorgelegt wird. Auf Basis dieses Berichts entscheidet der Aufsichtsrat über die Feststellung des Jahresabschlusses und die Entlastung der Geschäftsführung. Letztendlich obliegt die Verantwortung für die Prüfung des Jahresabschlusses in einer AG somit dem Aufsichtsrat. **
-
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
-
Ist Lagebericht Teil des Jahresabschlusses?
Ja, der Lagebericht ist ein wichtiger Bestandteil des Jahresabschlusses. Er dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent darzustellen. Im Lagebericht werden unter anderem die Geschäftsentwicklung, die Risiken und Chancen, die Finanzlage sowie die zukünftigen Perspektiven des Unternehmens erläutert. Der Lagebericht ergänzt somit die Zahlen des Jahresabschlusses um qualitative Informationen und gibt den Lesern einen umfassenden Einblick in die Situation des Unternehmens. Er ist daher ein unverzichtbarer Bestandteil des Gesamtpakets, das den Jahresabschluss ausmacht. **
-
Wer ist für den Jahresabschlusses verantwortlich?
Der Jahresabschluss eines Unternehmens wird in der Regel vom Steuerberater oder Wirtschaftsprüfer erstellt. Diese Fachleute haben das nötige Know-how und die Erfahrung, um den Jahresabschluss gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung (GoB) zu erstellen. Sie überprüfen die Buchführung des Unternehmens, erstellen den Jahresabschluss und prüfen die Zahlen auf Richtigkeit und Vollständigkeit. Letztendlich liegt die Verantwortung für den Jahresabschluss jedoch beim Geschäftsführer oder Vorstand des Unternehmens, da sie für die ordnungsgemäße Buchführung und die Einhaltung der gesetzlichen Vorschriften verantwortlich sind. Daher sollten sie den Jahresabschluss sorgfältig prüfen und sicherstellen, dass er den tatsächlichen finanziellen Zustand des Unternehmens korrekt widerspiegelt. **
Ähnliche Suchbegriffe für Jahresabschlusses
-
Hazet Druckluft-Reifenfüll-Messgerät (geeicht)Das HAZET Reifenfüll-Messgerät 9041G-1 eignet sich optimal für Arbeiten in heimischen oder professionellen Werkstätten. Das geeichte Gerät ist mit einem extra großen, geeichten Manometer ausgestattet, welches einen Durchmesser von 80 mm hat, damit die Ablesbarkeit der Werte leichter fällt.. Der Messbereich des Manometers reicht von 0 bis 10 bar. Somit eignet es sich gut zum präzisen Befüllen von Reifen und zum Prüfen des Luftdrucks. Damit das Werkzeug im Werkstattalltag keinen Schaden davonträgt, ist es mit einer speziellen Gummi-Ummantelung ausgestattet, welche das Manometer vor leichten Stößen schützt. Anwendung:Präzises Befüllen von Reifen und Prüfen des Luftdrucks.91,42 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Greisinger GMH 3111 Druck-Messgerät Luftdruck 0.0025 - 1000 barDas Druckmessgerät ermöglicht den unkomplizierten Anschluss eines externen Sensors. Die Sensoren sind kalibriert und können voll ausgetauscht werden. Aufgrund der großen Anzahl verfügbarer Sensoren eignet es sich nahezu für jede Anforderung in Pneumatik, Hydraulik usw.239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Testo 510 Druck-Messgerät Luftdruck 0 - 100hPa Magnetische RückseiteDas testo 510 ist zum Messen kleiner Differenzdrücke (zur Durchlässigkeitsprüfung von Filtern), von Gasfließdruck, Feinzugmessung sowie zur Strömungsmessung mit optionalem Staurohr einsetzbar.174,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchholz, Rainer: Grundzüge des Jahresabschlusses nach HGB und IFRSGrundzüge des Jahresabschlusses nach HGB und IFRS , Mit Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11., erweiterte und aktualisierte Auflage, Erscheinungsjahr: 20240419, Produktform: Kartoniert, Titel der Reihe: Lernbücher für Wirtschaft und Recht##, Autoren: Buchholz, Rainer, Edition: NED, Auflage: 24011, Auflage/Ausgabe: 11., erweiterte und aktualisierte Auflage, Seitenzahl/Blattzahl: 544, Abbildungen: mit 283 Abbildungen, Keyword: Bilanz; Bilanzierung; Bilanzierungsvorschriften; Bilanzmodernisierungsgesetz; Einzelabschluss; EuGH; GuV-Rechnung; Jahresabschluss; Konzernabschluss; Rechnung; Rechnungslegung; Rechnungslegungsvorschirften, Fachschema: Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Seitenanzahl: XVI, Seitenanzahl: 528, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 544 Blätter, Länge: 238, Breite: 162, Höhe: 38, Gewicht: 946, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2507792,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Bestandteile des Jahresabschlusses?
Die Bestandteile des Jahresabschlusses sind in der Regel die Bilanz, die Gewinn- und Verlustrechnung, der Anhang sowie der Lagebericht. Die Bilanz gibt einen Überblick über die Vermögens- und Schuldenlage eines Unternehmens zu einem bestimmten Stichtag. Die Gewinn- und Verlustrechnung zeigt die Erträge und Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Der Anhang erläutert die Bilanz- und GuV-Positionen genauer und gibt zusätzliche Informationen. Der Lagebericht beschreibt die wirtschaftliche Lage des Unternehmens sowie die Risiken und Chancen für die Zukunft. **
-
Was ist die wesentliche Aufgabe des Jahresabschlusses?
Was ist die wesentliche Aufgabe des Jahresabschlusses? Der Jahresabschluss dient dazu, die finanzielle Lage eines Unternehmens am Ende des Geschäftsjahres transparent darzustellen. Er gibt einen Überblick über die Ertragslage, die Vermögens- und Schuldenstruktur sowie die Liquidität des Unternehmens. Zudem dient der Jahresabschluss als Grundlage für die Gewinnermittlung und die Besteuerung des Unternehmens. Er bietet auch externen Stakeholdern wie Investoren, Gläubigern und Behörden wichtige Informationen über die wirtschaftliche Situation des Unternehmens. Insgesamt ist die wesentliche Aufgabe des Jahresabschlusses also die Dokumentation und Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind die wesentlichen Ziele eines Jahresabschlusses?
Die wesentlichen Ziele eines Jahresabschlusses sind die Darstellung des Unternehmensergebnisses und der finanziellen Lage, die Erfüllung gesetzlicher Berichtspflichten und die Schaffung von Transparenz für externe Stakeholder wie Investoren, Gläubiger und Geschäftspartner. Der Jahresabschluss dient auch als Grundlage für unternehmerische Entscheidungen und ermöglicht einen Vergleich mit anderen Unternehmen. **
-
Wie erfolgt die kaufmännische Steuerung und Kontrolle des Jahresabschlusses?
Die kaufmännische Steuerung und Kontrolle des Jahresabschlusses erfolgt durch verschiedene Maßnahmen. Dazu gehören die Überwachung der Buchführung und der Einhaltung von gesetzlichen Vorschriften, die Analyse der finanziellen Kennzahlen und die Erstellung von Berichten für das Management. Zudem werden interne und externe Prüfungen durchgeführt, um die Richtigkeit und Vollständigkeit des Jahresabschlusses sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.